
 Da Diana K. Santana
Frasers Group sale fino a quasi il 48% dei diritti di voto del marchio tedesco. Dietro l’operazione non c’è soltanto una scalata societaria: c’è la trasformazione di un’industria in cui brand storici, grandi retailer e capitali internazionali stanno ridisegnando gli equilibri del lusso europeo.
Nel lusso europeo sta accadendo qualcosa che va molto oltre le passerelle, le campagne pubblicitarie e il lancio delle nuove collezioni. Le grandi maison sono sempre più anche asset finanziari, piattaforme distributive e pedine strategiche all’interno di gruppi capaci di muovere miliardi.
Il caso Hugo Boss ne è uno degli esempi più evidenti.
Frasers Group, il colosso britannico del retail controllato da Mike Ashley, ha aumentato la propria partecipazione nella società tedesca fino a detenere quasi il 48% dei diritti di voto, rafforzando ulteriormente una posizione che ormai rende il gruppo inglese determinante negli equilibri futuri del marchio.
Non si tratta di una sorpresa improvvisa. È il punto di arrivo, almeno per ora, di una strategia costruita progressivamente e diventata esplicita il 10 giugno 2026, quando Frasers ha annunciato un’offerta pubblica volontaria per acquisire le azioni Hugo Boss che ancora non possedeva. L’offerta, non concordata preventivamente con la società tedesca, prevedeva 38 euro per azione.
Hugo Boss aveva detto no
La reazione di Hugo Boss era stata netta.
Il Management Board e il Supervisory Board avevano raccomandato all’unanimità agli azionisti di non accettare l’offerta, sostenendo che il prezzo di 38 euro non riflettesse adeguatamente le prospettive autonome dell’azienda e il suo potenziale di creazione di valore.
Era quindi iniziata una partita che non riguardava soltanto il prezzo delle azioni, ma due diverse visioni del futuro.
Da una parte Hugo Boss, intenzionata a difendere la propria autonomia strategica e a proseguire il percorso di rilancio del marchio.
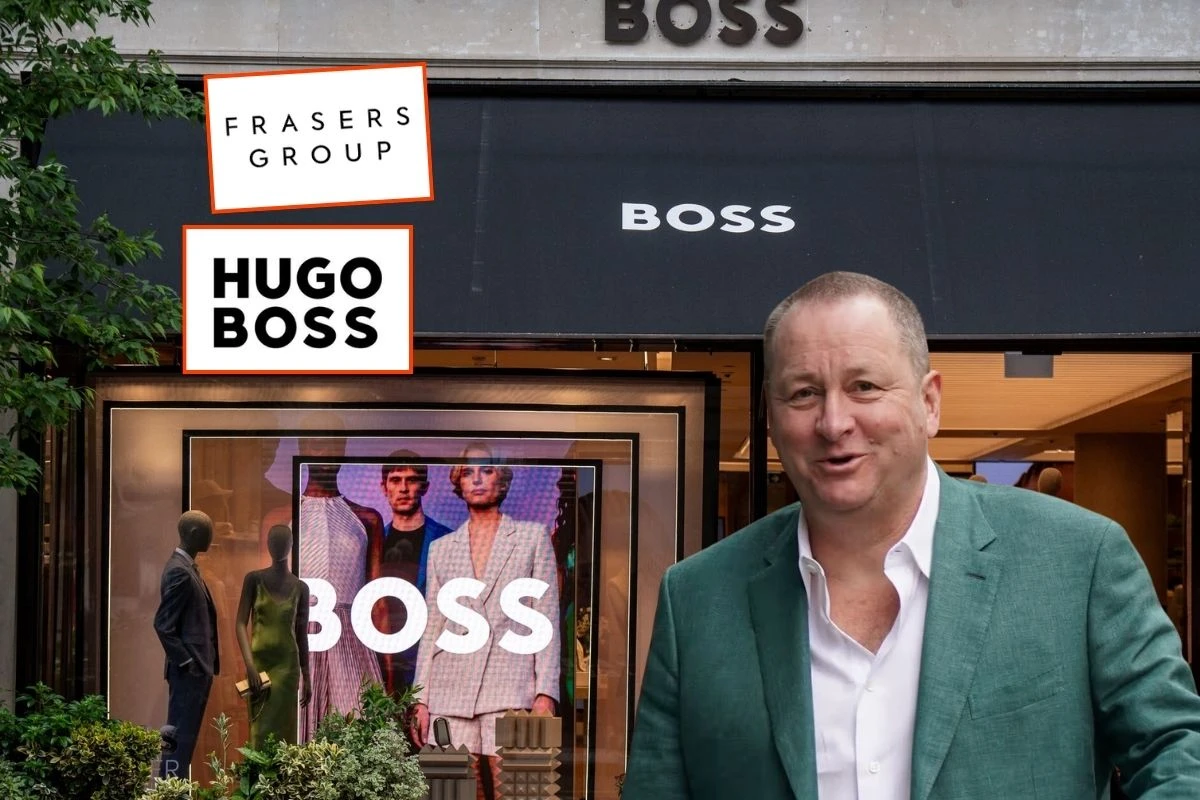
Dall’altra Frasers, convinta evidentemente che uno dei nomi più riconoscibili della moda premium europea possa assumere un peso ancora maggiore all’interno del proprio ecosistema internazionale.
A fine luglio è poi arrivato un passaggio fondamentale: l’offerta ha ottenuto il via libera sotto il profilo del controllo europeo delle concentrazioni, eliminando uno degli ostacoli regolamentari alla possibile operazione.
Oggi il quadro è ancora più significativo. Con quasi il 48% dei diritti di voto, Frasers non è più semplicemente un investitore importante: è diventato il protagonista inevitabile di qualsiasi discussione sul futuro societario di Hugo Boss.
Chi è davvero Frasers Group
Per capire la portata della vicenda bisogna dimenticare per un momento l’immagine originaria di Mike Ashley legata soprattutto a Sports Direct.
Frasers Group sta cercando da anni di trasformarsi da grande operatore dello sportswear e del retail britannico in una piattaforma molto più ampia, capace di presidiare contemporaneamente sport, moda, premium e luxury.
Il gruppo ha costruito il proprio impero attraverso numerose acquisizioni e partecipazioni. Alla sua galassia fanno capo realtà come Sports Direct e House of Fraser, mentre nel tempo Frasers ha accumulato interessi in diversi retailer e società del settore fashion.
E proprio negli ultimi giorni è arrivato un ulteriore segnale della strategia.
Il 13 agosto, Frasers ha acquisito Harvey Nichols, storico department store britannico del lusso, rilevandone le attività dopo l’ingresso in amministrazione. L’operazione comprende i negozi di Londra, Edimburgo e Leeds, l’e-commerce, le scorte e oltre mille dipendenti.
Mettere una accanto all’altra le operazioni Hugo Boss e Harvey Nichols permette di comprendere molto meglio il disegno.
Non significa soltanto comprare aziende.
Significa costruire contemporaneamente marchi, distribuzione, negozi, clienti e capacità commerciale.
Dal prodotto al controllo della distribuzione
Il lusso contemporaneo non si gioca più esclusivamente sulla capacità di creare una bella collezione.
Una parte crescente della competizione riguarda il controllo dell’intera relazione con il cliente: punti vendita, piattaforme digitali, dati, distribuzione internazionale, esperienza retail e capacità di investimento.
Possedere un marchio forte rappresenta un vantaggio.
Possedere anche i canali attraverso i quali quel marchio raggiunge il consumatore può diventarlo ancora di più.
È qui che il modello Frasers diventa particolarmente interessante.
Da un lato un brand internazionale come Hugo Boss, con un’identità riconosciuta nella moda premium mondiale; dall’altro una rete distributiva sempre più articolata e un portafoglio di retailer che permette al gruppo britannico di operare su segmenti differenti dello stesso mercato.
Il risultato potrebbe essere un livello di integrazione sempre più profondo tra produzione del desiderio e capacità di trasformarlo in vendita.
Perché Hugo Boss è appetibile
Hugo Boss attraversa da tempo una fase complessa.
Quando Frasers ha lanciato l’offerta a giugno, Reuters ricordava come il gruppo tedesco stesse affrontando una fase di vendite più deboli e avesse avviato una nuova strategia basata, tra le altre cose, sul rinnovamento dei negozi, sulla razionalizzazione dell’offerta e su una maggiore attenzione al womenswear.
È proprio in momenti simili che i grandi investitori possono vedere opportunità laddove il mercato vede difficoltà.
Un marchio globale non perde necessariamente la propria forza culturale perché attraversa una stagione finanziaria complicata.
Il nome Hugo Boss conserva una riconoscibilità internazionale costruita in decenni di presenza nella moda, nel tailoring, nelle sponsorizzazioni e nel lifestyle.
Ed è questa combinazione — brand forte, valutazione sotto pressione e potenziale di rilancio — a rendere operazioni di questo tipo particolarmente interessanti.
Il lusso europeo è sempre più contendibile
La vera questione, dunque, non riguarda soltanto Hugo Boss.
Riguarda il modello industriale del lusso europeo.
Per decenni l’immaginario del settore è stato dominato dalle grandi famiglie, dagli stilisti fondatori e dalle maison gelose della propria indipendenza.
Oggi quell’universo deve confrontarsi con gruppi internazionali sempre più grandi, fondi, conglomerati, retailer globali e investitori capaci di accumulare rapidamente partecipazioni significative.
La moda rimane creatività, certo.
Ma dietro una campagna pubblicitaria, una boutique nel Quadrilatero o una sfilata internazionale si combatte una battaglia molto meno romantica fatta di quote azionarie, distribuzione, margini, immobili commerciali e controllo societario.
E le dimensioni iniziano a contare enormemente.
La scommessa di Mike Ashley
La strategia di Frasers non è comunque priva di rischi.
Lo stesso gruppo britannico ha segnalato la crescente complessità derivante dalla propria politica di acquisizioni e a luglio non ha fornito una previsione per l’esercizio 2027 anche a causa dell’incertezza legata alle operazioni su Hugo Boss e sull’australiana Accent Group. Reuters ha inoltre riportato le perplessità degli analisti rispetto ai possibili rischi finanziari ed esecutivi derivanti da una struttura sempre più articolata.
Costruire un impero attraverso le acquisizioni può accelerare enormemente la crescita.
Ma integrare marchi con culture, posizionamenti e clienti differenti è molto più difficile che comprarli.
Ed è probabilmente questa la vera scommessa di Mike Ashley.
Dimostrare che una macchina nata dal retail sportivo britannico può diventare uno dei nuovi protagonisti del premium e del lusso europeo senza sacrificare ciò che rende preziosi i marchi acquisiti: identità, esclusività e desiderabilità.
Una partita che va oltre Hugo Boss
Per questo la scalata al marchio tedesco merita di essere osservata molto più attentamente di una normale operazione finanziaria.
Se Frasers riuscirà a trasformare la propria enorme influenza azionaria in un progetto industriale coerente, il caso Hugo Boss potrebbe diventare un modello.
Un modello in cui i grandi nomi della moda europea non vengono necessariamente conquistati dai tradizionali conglomerati del lusso, ma da nuovi gruppi nati dalla distribuzione e cresciuti attraverso acquisizioni aggressive.
Il futuro di Hugo Boss, quindi, potrebbe raccontare qualcosa di molto più grande del destino di una sola azienda.
Potrebbe raccontare chi controllerà il lusso europeo dei prossimi dieci anni.