

 Da Nicola Posa
L’operazione da oltre 30 miliardi di euro entra in una fase decisiva. Le valutazioni dell’Antitrust e la cessione di sportelli riaprono il dibattito sulla concentrazione del credito e sulla tutela dei risparmiatori.
MILANO, 7 novembre 2026 – Il sistema bancario italiano si trova davanti a una trasformazione che potrebbe cambiare profondamente gli equilibri del credito nazionale.
L’offerta pubblica di acquisto e scambio annunciata da Intesa Sanpaolo su Banca Monte dei Paschi di Siena rappresenta una delle più importanti operazioni finanziarie dell’anno.
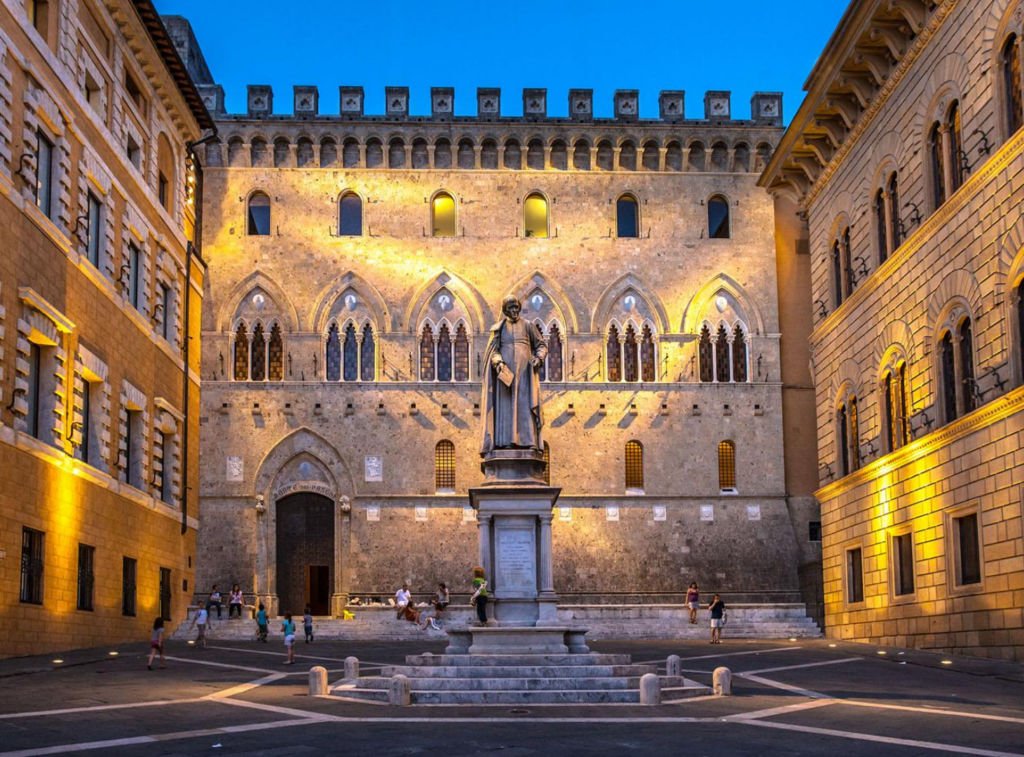
Annunciata l’8 giugno 2026, l’operazione prevede un controvalore indicativo di 30,6 miliardi di euro, con l’obiettivo dichiarato di creare un gruppo di dimensioni ancora maggiori nel panorama europeo.
Ma dietro i miliardi, i titoli azionari e i complessi meccanismi societari si nasconde una questione essenziale: quale sarà il rapporto tra il nuovo sistema bancario e l’economia reale?
Il valore strategico della concentrazione
Le grandi banche europee si confrontano in un mercato nel quale dimensione, capacità tecnologica e disponibilità di capitale rappresentano fattori competitivi sempre più importanti.
La crescita dimensionale può consentire investimenti maggiori in innovazione, sicurezza informatica, servizi digitali e presenza internazionale.
Un grande gruppo può inoltre beneficiare di economie di scala e di una diversificazione delle attività.
Per Intesa Sanpaolo, l’integrazione con Monte dei Paschi avrebbe implicazioni che superano il solo ampliamento della clientela.
MPS controlla attività e partecipazioni che rendono l’operazione rilevante anche per gli equilibri tra banca, assicurazioni e risparmio gestito.
L’operazione si colloca dunque al centro di una più ampia trasformazione del capitalismo finanziario italiano.
Il ruolo dell’Antitrust
La concentrazione, tuttavia, può creare problemi di concorrenza.
In determinati territori, la presenza di un numero limitato di grandi operatori bancari può ridurre le alternative a disposizione di famiglie e imprese.
Il 6 novembre Reuters ha riferito che, secondo indiscrezioni pubblicate da Repubblica, l’Autorità garante della concorrenza avrebbe sostanzialmente accolto le misure proposte da Intesa per rispondere alle criticità concorrenziali, richiedendo ulteriori cessioni di sportelli.
Non si tratta ancora, sulla base di queste informazioni, di un’autorizzazione formale definitiva.
Le condizioni definitive dovranno essere valutate attraverso i provvedimenti ufficiali delle autorità competenti.
Il tema della distribuzione degli sportelli è particolarmente rilevante.
Una banca non rappresenta soltanto un’impresa finanziaria. È anche un’infrastruttura economica che accompagna investimenti, mutui, iniziative imprenditoriali e gestione del risparmio.
Il destino delle piccole e medie imprese
Il tessuto produttivo italiano è composto soprattutto da piccole e medie imprese.
Per molte di esse la relazione bancaria costituisce uno degli elementi decisivi per programmare investimenti, affrontare problemi di liquidità e sostenere processi di crescita.
Una maggiore concentrazione del settore può produrre vantaggi in termini di solidità patrimoniale, ma apre interrogativi sulla qualità della relazione con il territorio.
Le decisioni sul credito saranno sempre più centralizzate?
Le imprese di dimensioni minori continueranno ad avere interlocutori capaci di comprendere i singoli progetti?
La digitalizzazione renderà i servizi più efficienti oppure ridurrà ulteriormente il rapporto umano?
Sono domande che meritano risposte concrete.
La tutela dei risparmiatori
L’attenzione pubblica non dovrebbe limitarsi al prezzo delle azioni.
Occorre comprendere quali effetti potrà avere l’integrazione sui servizi, sulle condizioni economiche, sugli investimenti e sulla possibilità di scegliere tra intermediari differenti.
Le grandi operazioni bancarie non sono necessariamente un rischio per i cittadini. Possono anzi generare stabilità ed efficienza.
Ma il beneficio non può essere misurato esclusivamente attraverso il rendimento atteso dagli azionisti.
Deve essere valutato anche nella capacità del sistema di finanziare efficacemente l’economia.
Una trasformazione da governare
L’Italia ha bisogno di banche solide, competitive e capaci di confrontarsi sui mercati internazionali.
Ha però altrettanto bisogno di un sistema del credito accessibile, trasparente e vicino al mondo produttivo.
La vera sfida dell’operazione Intesa-MPS consiste nel conciliare queste due esigenze.
Il futuro bancario italiano non si deciderà soltanto nelle sale dei consigli di amministrazione. Si misurerà soprattutto nella capacità del credito di accompagnare il futuro delle imprese e delle famiglie.